Domain gute-investitionen.de kaufen?
Wir ziehen mit dem Projekt
gute-investitionen.de um.
Sind Sie am Kauf der Domain
gute-investitionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gute-investitionen.de kaufen?
Wie kann man seine Bonität verbessern und welche Auswirkungen hat eine gute Bonität auf verschiedene Bereiche wie Finanzierung, Versicherung und Mietverhältnisse?
Um seine Bonität zu verbessern, sollte man regelmäßig seine Rechnungen pünktlich bezahlen, offene Schulden begleichen und keine neuen Schulden aufnehmen. Zudem ist es wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und Fehler in der eigenen Bonitätsauskunft zu korrigieren. Eine gute Bonität ermöglicht es, günstigere Kredite zu erhalten, da Banken und Kreditgeber einem geringeren Risiko ausgesetzt sind. Zudem können Versicherungsprämien niedriger ausfallen und Vermieter sind eher bereit, einem Mietverhältnis zuzustimmen, wenn die Bonität des Mieters gut ist. **
Was ist eine sehr gute Bonität?
Was ist eine sehr gute Bonität? Eine sehr gute Bonität bedeutet, dass eine Person oder ein Unternehmen als äußerst kreditwürdig eingestuft wird. Dies zeigt, dass sie in der Vergangenheit ihre finanziellen Verpflichtungen pünktlich und zuverlässig erfüllt haben. Eine hohe Bonität ermöglicht es, günstigere Kredite und Finanzierungsbedingungen zu erhalten. Sie ist ein wichtiger Faktor für Banken und andere Kreditgeber, um das Ausfallrisiko bei der Vergabe von Krediten zu bewerten. Eine sehr gute Bonität kann durch eine positive Zahlungshistorie, niedrige Verschuldung und ein stabiles Einkommen erreicht werden. **

Ähnliche Suchbegriffe für Bonität
Top-Angebote
Produkte zum Begriff Bonität:
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
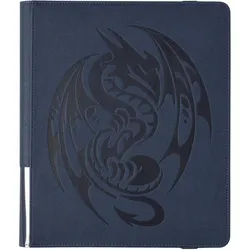
Arcane Tinman PortfolioDas tiefe Blau der westlichen Ozeane von Arkania, wo viele Schätze auf dem Meeresgrund liegen. Tauschen, zeigen und präsentieren Sie Ihre Karten in einer exklusiven Kartenkodex-Mappe. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Beulen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Seiteneinschubtaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann hat man eine gute Bonität?
Eine gute Bonität hat man, wenn man über eine positive Kreditwürdigkeit verfügt, die es einem ermöglicht, Kredite zu günstigen Konditionen zu erhalten. Dies bedeutet, dass man seine finanziellen Verpflichtungen regelmäßig und pünktlich erfüllt und keine negativen Einträge in der Schufa oder anderen Auskunfteien hat. Zudem spielt auch ein stabiles Einkommen und eine solide finanzielle Situation eine wichtige Rolle bei der Bewertung der Bonität. Eine gute Bonität ist wichtig, um Vertrauen bei Banken und anderen Finanzinstituten zu schaffen und sich so bessere Finanzierungsmöglichkeiten zu sichern. **
-
Wie hoch ist eine gute Bonität?
Eine gute Bonität wird in der Regel durch eine hohe Bonitätsnote, wie beispielsweise eine hohe Kreditwürdigkeit oder einen niedrigen SCHUFA-Score, gekennzeichnet. Diese Bonitätsnote wird von verschiedenen Auskunfteien und Banken anhand verschiedener Kriterien wie Einkommen, Zahlungshistorie und bestehenden Schulden berechnet. Eine gute Bonität bedeutet, dass ein Kreditnehmer als vertrauenswürdig eingestuft wird und somit bessere Konditionen bei Krediten oder Finanzierungen erhalten kann. Die genaue Höhe einer guten Bonität kann je nach Auskunftei und Bank variieren, aber im Allgemeinen gilt eine Bonitätsnote von mindestens A oder ein SCHUFA-Score von über 90 Prozent als gut. **
-
Wie bekomme ich wieder eine gute Bonität?
Um wieder eine gute Bonität zu erlangen, ist es wichtig, offene Schulden zu begleichen und bestehende Kredite pünktlich zurückzuzahlen. Zudem solltest du regelmäßig deine Kreditberichte überprüfen, um mögliche Fehler zu korrigieren. Es kann auch hilfreich sein, deine Ausgaben zu überdenken und ein Budget zu erstellen, um deine finanzielle Situation zu verbessern. Darüber hinaus kannst du versuchen, bestehende Kredite umzustrukturieren oder mit deinen Gläubigern zu verhandeln, um bessere Konditionen zu erhalten. Es ist wichtig, geduldig zu sein und kontinuierlich an der Verbesserung deiner Bonität zu arbeiten. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **
Beeinflusst die Bonität der Eltern die Bonität des Sohnes?
Die Bonität der Eltern kann die Bonität des Sohnes beeinflussen, insbesondere wenn es um gemeinsame finanzielle Verbindlichkeiten geht, wie beispielsweise Kredite oder Bürgschaften. Wenn die Eltern eine schlechte Bonität haben, kann dies dazu führen, dass auch der Sohn als Kreditnehmer oder Bürge als risikoreicher eingestuft wird und somit Schwierigkeiten haben könnte, Kredite zu erhalten oder günstige Konditionen zu bekommen. **
Top-Angebote
Produkte zum Begriff Bonität:
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seine Bonität verbessern und welche Auswirkungen hat eine gute Bonität auf verschiedene Bereiche wie Finanzierung, Versicherung und Mietverhältnisse?
Um seine Bonität zu verbessern, sollte man regelmäßig seine Rechnungen pünktlich bezahlen, offene Schulden begleichen und keine neuen Schulden aufnehmen. Zudem ist es wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und Fehler in der eigenen Bonitätsauskunft zu korrigieren. Eine gute Bonität ermöglicht es, günstigere Kredite zu erhalten, da Banken und Kreditgeber einem geringeren Risiko ausgesetzt sind. Zudem können Versicherungsprämien niedriger ausfallen und Vermieter sind eher bereit, einem Mietverhältnis zuzustimmen, wenn die Bonität des Mieters gut ist. **
-
Was ist eine sehr gute Bonität?
Was ist eine sehr gute Bonität? Eine sehr gute Bonität bedeutet, dass eine Person oder ein Unternehmen als äußerst kreditwürdig eingestuft wird. Dies zeigt, dass sie in der Vergangenheit ihre finanziellen Verpflichtungen pünktlich und zuverlässig erfüllt haben. Eine hohe Bonität ermöglicht es, günstigere Kredite und Finanzierungsbedingungen zu erhalten. Sie ist ein wichtiger Faktor für Banken und andere Kreditgeber, um das Ausfallrisiko bei der Vergabe von Krediten zu bewerten. Eine sehr gute Bonität kann durch eine positive Zahlungshistorie, niedrige Verschuldung und ein stabiles Einkommen erreicht werden. **
-
Wann hat man eine gute Bonität?
Eine gute Bonität hat man, wenn man über eine positive Kreditwürdigkeit verfügt, die es einem ermöglicht, Kredite zu günstigen Konditionen zu erhalten. Dies bedeutet, dass man seine finanziellen Verpflichtungen regelmäßig und pünktlich erfüllt und keine negativen Einträge in der Schufa oder anderen Auskunfteien hat. Zudem spielt auch ein stabiles Einkommen und eine solide finanzielle Situation eine wichtige Rolle bei der Bewertung der Bonität. Eine gute Bonität ist wichtig, um Vertrauen bei Banken und anderen Finanzinstituten zu schaffen und sich so bessere Finanzierungsmöglichkeiten zu sichern. **
-
Wie hoch ist eine gute Bonität?
Eine gute Bonität wird in der Regel durch eine hohe Bonitätsnote, wie beispielsweise eine hohe Kreditwürdigkeit oder einen niedrigen SCHUFA-Score, gekennzeichnet. Diese Bonitätsnote wird von verschiedenen Auskunfteien und Banken anhand verschiedener Kriterien wie Einkommen, Zahlungshistorie und bestehenden Schulden berechnet. Eine gute Bonität bedeutet, dass ein Kreditnehmer als vertrauenswürdig eingestuft wird und somit bessere Konditionen bei Krediten oder Finanzierungen erhalten kann. Die genaue Höhe einer guten Bonität kann je nach Auskunftei und Bank variieren, aber im Allgemeinen gilt eine Bonitätsnote von mindestens A oder ein SCHUFA-Score von über 90 Prozent als gut. **
Ähnliche Suchbegriffe für Bonität
-
Arcane Tinman PortfolioDas tiefe Blau der westlichen Ozeane von Arkania, wo viele Schätze auf dem Meeresgrund liegen. Tauschen, zeigen und präsentieren Sie Ihre Karten in einer exklusiven Kartenkodex-Mappe. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Beulen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Seiteneinschubtaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.35,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bekomme ich wieder eine gute Bonität?
Um wieder eine gute Bonität zu erlangen, ist es wichtig, offene Schulden zu begleichen und bestehende Kredite pünktlich zurückzuzahlen. Zudem solltest du regelmäßig deine Kreditberichte überprüfen, um mögliche Fehler zu korrigieren. Es kann auch hilfreich sein, deine Ausgaben zu überdenken und ein Budget zu erstellen, um deine finanzielle Situation zu verbessern. Darüber hinaus kannst du versuchen, bestehende Kredite umzustrukturieren oder mit deinen Gläubigern zu verhandeln, um bessere Konditionen zu erhalten. Es ist wichtig, geduldig zu sein und kontinuierlich an der Verbesserung deiner Bonität zu arbeiten. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **
-
Beeinflusst die Bonität der Eltern die Bonität des Sohnes?
Die Bonität der Eltern kann die Bonität des Sohnes beeinflussen, insbesondere wenn es um gemeinsame finanzielle Verbindlichkeiten geht, wie beispielsweise Kredite oder Bürgschaften. Wenn die Eltern eine schlechte Bonität haben, kann dies dazu führen, dass auch der Sohn als Kreditnehmer oder Bürge als risikoreicher eingestuft wird und somit Schwierigkeiten haben könnte, Kredite zu erhalten oder günstige Konditionen zu bekommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.