Domain gute-investitionen.de kaufen?
Wir ziehen mit dem Projekt
gute-investitionen.de um.
Sind Sie am Kauf der Domain
gute-investitionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gute-investitionen.de kaufen?
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **


Ähnliche Suchbegriffe für Einlagensicherung
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
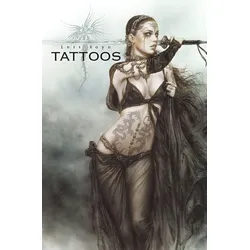
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
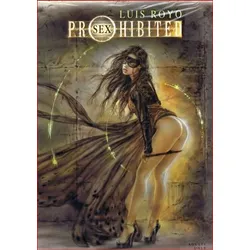
Luis Royo PROHIBITED SEX PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen aus der Serie PROHIBITED BOOK, nur für Erwachsene!, erstmals erschienen 2003. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartoutieren), plus 6 monochrome Skizzen auf einfachem Papier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Schutz und Durchblättern.17,40 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter

-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
-
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **


Wie hoch ist die Einlagensicherung?
Die Einlagensicherung ist ein Mechanismus, der sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Darüber hinaus gibt es in einigen Ländern auch freiwillige Einlagensicherungssysteme, die zusätzlichen Schutz bieten können. Es ist wichtig, sich über die Einlagensicherung einer Bank zu informieren, bevor man sein Geld dort einzahlt, um sicherzustellen, dass die Einlagen im Ernstfall geschützt sind. **
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
Top-Angebote
Produkte zum Begriff Einlagensicherung:
-
Luis Royo TATTOOS PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen mit Fokus auf Tattoos und Piercings, erstmals erschienen im Jahr 2000. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartout), plus 6 monochrome Skizzen auf Normalpapier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Archivieren und Durchblättern.16,60 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe des Schutzes variiert je nach Land und Gesetzgebung. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Verlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen bei der eigenen Bank zu informieren, um im Ernstfall gut vorbereitet zu sein. **
-
Wie funktioniert die Einlagensicherung?
Die Einlagensicherung ist ein System, das sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In der Regel sind die Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank gesichert. Diese Sicherung erfolgt entweder durch staatliche Einlagensicherungsfonds oder durch private Versicherungen. Im Falle einer Bankenpleite werden die geschützten Einlagen der Kunden zurückerstattet, um Vertrauen in das Bankensystem zu erhalten. Die Einlagensicherung trägt somit zur Stabilität des Finanzsystems bei und schützt die Einleger vor einem Verlust ihres Geldes. **
-
Was fällt unter Einlagensicherung?
Was fällt unter Einlagensicherung? Einlagensicherung bezieht sich auf den Schutz von Einlagen von Bankkunden vor Verlusten im Falle einer Insolvenz der Bank. Dieser Schutz kann durch staatliche Einlagensicherungsfonds oder private Versicherungen gewährleistet werden. In der Regel sind Einlagen bis zu einer bestimmten Höhe pro Kunde und Bank geschützt. Dazu gehören beispielsweise Spareinlagen, Girokonten, Termineinlagen und Sparbriefe. Nicht unter die Einlagensicherung fallen jedoch Wertpapiere, Investmentfonds oder andere Finanzprodukte. **
-
Wann greift die Einlagensicherung?
Die Einlagensicherung greift, wenn eine Bank zahlungsunfähig wird oder Insolvenz anmelden muss. In diesem Fall werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Die genaue Höhe der Einlagensicherung variiert je nach Land und Bank. Die Einlagensicherung dient dazu, das Vertrauen der Kunden in das Bankensystem zu stärken und sie vor einem Totalverlust ihrer Einlagen zu schützen. Es ist wichtig, sich über die Einlagensicherungsgrenzen und -bedingungen der eigenen Bank zu informieren, um im Falle einer Insolvenz abgesichert zu sein. **
Ähnliche Suchbegriffe für Einlagensicherung
-
Luis Royo PROHIBITED SEX PORTFOLIOEs handelt sich um eine Auswahl von Illustrationen aus der Serie PROHIBITED BOOK, nur für Erwachsene!, erstmals erschienen 2003. 6 farbige Bilder auf hochwertigem glänzendem Karton 220 g/m2 (als lose Blätter, geeignet zum Passepartoutieren), plus 6 monochrome Skizzen auf einfachem Papier, alles im Format 26,4 × 39,2 cm. Aufbewahrt in einer luxuriösen Mappe zum Schutz und Durchblättern.17,40 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **
-
Wie hoch ist die Einlagensicherung?
Die Einlagensicherung ist ein Mechanismus, der sicherstellt, dass die Einlagen der Kunden bei einer Bank im Falle einer Insolvenz geschützt sind. In Deutschland beträgt die gesetzliche Einlagensicherung pro Kunde und Bank 100.000 Euro. Dies bedeutet, dass im Falle einer Bankenpleite jeder Kunde bis zu diesem Betrag entschädigt wird. Darüber hinaus gibt es in einigen Ländern auch freiwillige Einlagensicherungssysteme, die zusätzlichen Schutz bieten können. Es ist wichtig, sich über die Einlagensicherung einer Bank zu informieren, bevor man sein Geld dort einzahlt, um sicherzustellen, dass die Einlagen im Ernstfall geschützt sind. **
-
Wie funktioniert die gesetzliche Einlagensicherung?
Die gesetzliche Einlagensicherung ist ein System, das darauf abzielt, das Geld der Einleger in Banken zu schützen. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer bestimmten Höhe durch die Einlagensicherung geschützt. Diese Höhe variiert je nach Land und beträgt in der EU in der Regel 100.000 Euro pro Einleger und Bank. Die Einlagensicherung funktioniert, indem die Banken Beiträge an einen Einlagensicherungsfonds zahlen, aus dem im Ernstfall Entschädigungszahlungen an die Einleger geleistet werden. Dadurch soll das Vertrauen in das Bankensystem gestärkt werden und die Stabilität des Finanzsystems gewährleistet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.