Domain gute-investitionen.de kaufen?
Wir ziehen mit dem Projekt
gute-investitionen.de um.
Sind Sie am Kauf der Domain
gute-investitionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gute-investitionen.de kaufen?
Wann Offenlegung?
Wann Offenlegung? Diese Frage bezieht sich darauf, wann Informationen oder Geheimnisse enthüllt oder bekannt gegeben werden sollen. Es kann sich um persönliche Informationen, Unternehmensdaten oder Regierungsdokumente handeln. Die Offenlegung kann in verschiedenen Situationen erforderlich sein, um Transparenz zu gewährleisten, Verantwortlichkeit zu fördern oder Missstände aufzudecken. Es ist wichtig, sorgfältig abzuwägen, wann und wie Offenlegung erfolgen soll, um potenzielle Auswirkungen und Konsequenzen zu berücksichtigen. Letztendlich sollte die Frage "Wann Offenlegung?" mit Bedacht und unter Berücksichtigung der relevanten Faktoren beantwortet werden. **
Was ist Offenlegung?
Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten offengelegt oder bekannt gemacht werden, die zuvor nicht öffentlich zugänglich waren. Dies kann in verschiedenen Kontexten auftreten, wie z.B. in der Finanzwelt, wo Unternehmen verpflichtet sind, ihre Finanzinformationen offenzulegen. In der Rechtssprache bezieht sich Offenlegung auf die Offenlegung von Beweismitteln oder Informationen während eines Gerichtsverfahrens. In der Unternehmensführung bezieht sich Offenlegung auf die Offenlegung von Informationen über Geschäftspraktiken, Risiken und Compliance-Maßnahmen. Insgesamt dient Offenlegung dazu, Transparenz zu schaffen und das Vertrauen der Öffentlichkeit zu stärken. **

Ähnliche Suchbegriffe für Offenlegung
Top-Angebote
Produkte zum Begriff Offenlegung:
-
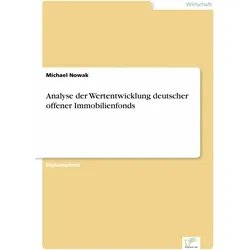
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
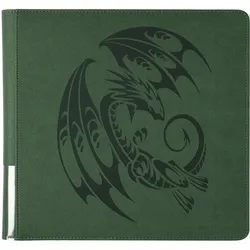
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement in Kommunen, Fachbücher von Gunnar SchwartingUnter Kontrolle Eine umfassende systematische Darstellung durch einen anerkannten Fachmann, der die Praxis des Risikomanagements in Kommunen gut kennt. Sehr anschaulich und verständlich erläutert Ihnen Prof. Dr. Gunnar Schwarting alles Wichtige zum Thema im Entscheidungsumfeld der Akteure - von den Elementen des Risikomanagements bis zu seiner Einordnung in die kommunale Organisation. Lösungsorientierte Handlungsempfehlungen, zahlreiche Schaubilder und viele Beispiele machen das Buch zu einem Hilfsmittel, das Ihre Arbeit unkompliziert unterstützt. Jetzt in Neuauflage! Die Schwerpunkte der 2. Auflage: - Unsicherheit, Risiko und Entscheidung - Risikoarten und -folgen - Ziele, Akteure und Adressaten - Rechtsrahmen für Verwaltung und (kommunale) Unternehmen - Internes Kontrollsystem und Risikocontrolling - Identifikation und Bewertung von Risiken - Risikosteuerung - Berichterstattung: Arten, Darstellungsformen und Probleme - Organisation und Prüfung des Risikomanagements - Risikokultur und Stolpersteine Das Buch zeigt, dass Risiken und Risikomanagement nicht erst in Zeiten von Corona, Hochwasserkatastrophen und Negativzinsen die Anforderungen an kommunales Handeln bestimmen, ihr Stellenwert aber noch zunehmen wird, z.B. im Hinblick auf steuerliche Pflichten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **
-
Wann Offenlegung und Hinterlegung?
Wann Offenlegung und Hinterlegung? Die Offenlegung und Hinterlegung von Unterlagen und Informationen erfolgt in der Regel nach Abschluss eines Geschäftsjahres. Dies dient dazu, die Transparenz und Rechenschaftspflicht eines Unternehmens sicherzustellen. Die genauen Fristen und Anforderungen für die Offenlegung und Hinterlegung variieren je nach Rechtsform und Land. Es ist wichtig, diese Fristen einzuhalten, um mögliche Strafen oder Sanktionen zu vermeiden. Unternehmen sollten sich frühzeitig über die gesetzlichen Anforderungen informieren und sicherstellen, dass sie alle erforderlichen Unterlagen rechtzeitig offenlegen und hinterlegen. **
-
Was ist eine Offenlegung?
Eine Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten öffentlich gemacht werden. Dies kann in verschiedenen Kontexten geschehen, wie beispielsweise bei Finanzberichten von Unternehmen oder bei wissenschaftlichen Studien. Eine Offenlegung ist wichtig, um Transparenz und Vertrauen zu schaffen, indem relevante Informationen für alle Beteiligten zugänglich sind. Durch Offenlegungen können potenzielle Interessenskonflikte aufgedeckt und Missverständnisse vermieden werden. In einigen Fällen sind Offenlegungen gesetzlich vorgeschrieben, um sicherzustellen, dass Informationen korrekt und vollständig bereitgestellt werden. **
Wann Hinterlegung und Offenlegung?
Die Hinterlegung und Offenlegung von Informationen erfolgt in der Regel, wenn es gesetzlich vorgeschrieben ist oder vertraglich vereinbart wurde. Unternehmen müssen beispielsweise ihre Jahresabschlüsse hinterlegen und offenlegen, um die Transparenz und Vertrauenswürdigkeit gegenüber Investoren, Gläubigern und anderen Stakeholdern sicherzustellen. Die genauen Fristen für die Hinterlegung und Offenlegung variieren je nach Land und Rechtsform des Unternehmens. Es ist wichtig, diese Fristen einzuhalten, um mögliche rechtliche Konsequenzen zu vermeiden und das Vertrauen der Öffentlichkeit in das Unternehmen zu wahren. Unternehmen sollten daher regelmäßig prüfen, wann die Hinterlegung und Offenlegung ihrer Informationen erforderlich ist und sicherstellen, dass sie rechtzeitig erfolgt. **
Wie kann die Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Die Portfolio-Diversifikation kann dazu beitragen, das Risiko von Investitionen zu minimieren, indem sie das Kapital auf verschiedene Anlageklassen, Branchen und Regionen verteilt. Durch diese Streuung wird das Risiko eines Totalverlusts reduziert, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Gleichzeitig kann die Rendite maximiert werden, da die Diversifikation die Chancen erhöht, von positiven Entwicklungen in verschiedenen Märkten zu profitieren. Eine gut diversifizierte Portfoliostrategie kann somit dazu beitragen, ein ausgewogenes Verhältnis zwischen Risiko und Rendite zu erreichen. **
Top-Angebote
Produkte zum Begriff Offenlegung:
-
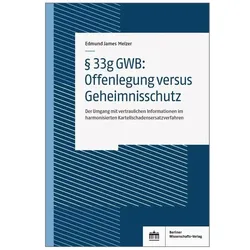
Melzer:33g GWB: Offenlegung versus Gehe, Fachbücher von Edmund James MelzerDas Fachbuch "Melzer: 33g GWB: Offenlegung versus Geheimnisschutz" von Edmund James Melzer bietet eine umfassende Analyse der Herausforderungen, die sich aus der Durchsetzung des Kartellverbots auf privatrechtlichem Wege ergeben. Insbesondere beleuchtet der Autor die Schwierigkeiten, mit denen Kartellgeschädigte konfrontiert sind, wenn es darum geht, konkrete Schäden zu beziffern und vor Gericht zu beweisen. Die Einführung des § 33g GWB, der einen Auskunfts- und Herausgabeanspruch schafft, wird kritisch betrachtet, insbesondere im Hinblick auf die Kollision zwischen dem Informationsinteresse der Geschädigten und dem Geheimhaltungsinteresse der in Anspruch genommenen Parteien. Melzer untersucht verschiedene Geheimnisschutzmodelle aus anderen Rechtsgebieten und überträgt diese auf den Anwendungsfall des Kartellschadensersatzverfahrens. Dieses Buch ist eine wertvolle Ressource für Jurist*innen, die sich mit den aktuellen Entwicklungen im Wirtschaftsrecht und den Herausforderungen der Offenlegung im Kontext von Kartellverfahren auseinandersetzen möchten.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FARR Checkliste 9 fr die Aufstellung, Prfung und Offenlegung des Anhangs der AG/KGaA, Fachbücher von Wolf-Michael FarrDer Vorstand einer AG hat bzw. die persönlich haftenden Gesellschafter einer KGaA haben nach § 264 I HGB in den ersten 3 Monaten (kleine Gesellschaften bis zu 6 Monaten) des Geschäftsjahrs für das Vorjahr einen Jahresabschluss (JA), bestehend aus Bilanz und Gewinn- und Verlustrechnung (GuV) sowie Anhang, aufzustellen. Die Farr-Checkliste Nr. 9 berücksichtigt sämtliche Pflichtangaben für den Anhang. Die vorliegende 10. Auflage (Stand: 1. 2. 2024) wurde aktualisiert und redaktionell angepasst. Neu aufgenommen wurde die Angabepflicht in Zusammenhang mit dem Mindeststeuergesetz nach § 285 Nr. 30a) HGB in der Fassung des MinBestRL-UmsG (in Kraft seit 28. 12. 2023 und bereits anzuwenden ab kalendergleichem Geschäftsjahr 2023). Die Anhang-Checkliste ist nicht nur auf die Prüfung, sondern auch auf die Belange der Aufstellung und Offenlegung des Anhangs ausgerichtet. Die Checkliste enthält sämtliche Pflichtangaben, Ausweisalternativen (Wahlpflichtangaben) und grössenabhängige Erleichterungen. Sie dient damit zum einen als Hilfsmittel für die Vollständigkeit des Anhangs, zum anderen entspricht ihre Gliederung dem in der Praxis regelmässig vorzufindenden Aufbau des Anhangs (die Angaben im Anhang sind entsprechend der Reihenfolge der Posten in der Bilanz bzw. der GuV darzustellen). Die ständig aktualisierten FARR®-Prüferchecklisten (Nr. 1 bis 19) sind dafür vorbereitet, bei der Aufstellung oder Prüfung von Jahres- bzw. Konzernabschlüssen oder bei sonstigen Prüfungen verwendet und als Dokumentationsmittel abgelegt zu werden. Sie dienen damit nicht nur als Hilfsmittel für die interne Qualitätssicherung, sondern auch für die externe Qualitätskontrolle. Die Checklisten enthalten teilweise auch Muster für die praktische Arbeit sowie ein Literaturverzeichnis zum betreffenden Thema. Bei der vorliegenden Checkliste handelt es sich um Empfehlungen des Verfassers. Es sind keine Verlautbarungen des IDW im Sinne von IDW PS 201.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Offenlegung?
Wann Offenlegung? Diese Frage bezieht sich darauf, wann Informationen oder Geheimnisse enthüllt oder bekannt gegeben werden sollen. Es kann sich um persönliche Informationen, Unternehmensdaten oder Regierungsdokumente handeln. Die Offenlegung kann in verschiedenen Situationen erforderlich sein, um Transparenz zu gewährleisten, Verantwortlichkeit zu fördern oder Missstände aufzudecken. Es ist wichtig, sorgfältig abzuwägen, wann und wie Offenlegung erfolgen soll, um potenzielle Auswirkungen und Konsequenzen zu berücksichtigen. Letztendlich sollte die Frage "Wann Offenlegung?" mit Bedacht und unter Berücksichtigung der relevanten Faktoren beantwortet werden. **
-
Was ist Offenlegung?
Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten offengelegt oder bekannt gemacht werden, die zuvor nicht öffentlich zugänglich waren. Dies kann in verschiedenen Kontexten auftreten, wie z.B. in der Finanzwelt, wo Unternehmen verpflichtet sind, ihre Finanzinformationen offenzulegen. In der Rechtssprache bezieht sich Offenlegung auf die Offenlegung von Beweismitteln oder Informationen während eines Gerichtsverfahrens. In der Unternehmensführung bezieht sich Offenlegung auf die Offenlegung von Informationen über Geschäftspraktiken, Risiken und Compliance-Maßnahmen. Insgesamt dient Offenlegung dazu, Transparenz zu schaffen und das Vertrauen der Öffentlichkeit zu stärken. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **
Ähnliche Suchbegriffe für Offenlegung
-
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement in Kommunen, Fachbücher von Gunnar SchwartingUnter Kontrolle Eine umfassende systematische Darstellung durch einen anerkannten Fachmann, der die Praxis des Risikomanagements in Kommunen gut kennt. Sehr anschaulich und verständlich erläutert Ihnen Prof. Dr. Gunnar Schwarting alles Wichtige zum Thema im Entscheidungsumfeld der Akteure - von den Elementen des Risikomanagements bis zu seiner Einordnung in die kommunale Organisation. Lösungsorientierte Handlungsempfehlungen, zahlreiche Schaubilder und viele Beispiele machen das Buch zu einem Hilfsmittel, das Ihre Arbeit unkompliziert unterstützt. Jetzt in Neuauflage! Die Schwerpunkte der 2. Auflage: - Unsicherheit, Risiko und Entscheidung - Risikoarten und -folgen - Ziele, Akteure und Adressaten - Rechtsrahmen für Verwaltung und (kommunale) Unternehmen - Internes Kontrollsystem und Risikocontrolling - Identifikation und Bewertung von Risiken - Risikosteuerung - Berichterstattung: Arten, Darstellungsformen und Probleme - Organisation und Prüfung des Risikomanagements - Risikokultur und Stolpersteine Das Buch zeigt, dass Risiken und Risikomanagement nicht erst in Zeiten von Corona, Hochwasserkatastrophen und Negativzinsen die Anforderungen an kommunales Handeln bestimmen, ihr Stellenwert aber noch zunehmen wird, z.B. im Hinblick auf steuerliche Pflichten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
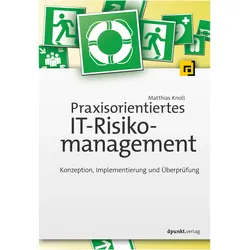
Praxisorientiertes IT-Risikomanagement, Fachbücher von Matthias KnollUmfassende, systematische Darstellung, Kombination aus Theorie und Praxis. Viele Praxisbeispiele mit konkreten Umsetzungshinweisen. Interviews mit CIOs. Checklisten und Übungsfragen mit Lösungen. IT wird immer öfter zum Enabler für neue Geschäftsmodelle. Diese Entwicklung eröffnet einerseits eine Vielzahl neuer Chancen, bringt andererseits aber auch neuartige Risiken mit sich, da die Abhängigkeit von der IT steigt und die Komplexität zunimmt. Damit Chancen optimal genutzt werden können, ist ein integriertes IT-Risikomanagement notwendig. Es führt alle Fachdisziplinen, die bereits Risiken im IT-Kontext betrachten und behandeln, für eine bestmögliche Risikobeherrschung mit der IT zusammen. Das Buch beschreibt praxisorientiert und systematisch die Grundlagen sowie Organisationsstrukturen und Elemente des IT-Risikomanagementprozesses. Dabei werden gängige Methoden und Dokumente sowie der Einsatz von Werkzeugen anhand von zahlreichen Beispielen aus der Praxis erläutert. Ein Schwerpunkt liegt auf der schrittweisen Einführung und konsequenten Umsetzung des IT-Risikomanagements in IT-Projekten und im Betrieb in allen Organisationen, gleich welcher Grössenordnung. Darüber hinaus gibt der Autor Antworten auf aktuelle Fragen zum Umgang mit Risiken aus Virtualisierung, Cloud Computing oder dem Einsatz von Geräten für das Internet der Dinge. Handlungsempfehlungen, Praxishinweise, Checklisten und Vorlagen geben Anregungen, wie IT-Risikomanagement operativ umgesetzt werden kann. Der Anhang des Buches enthält unter anderem eine Übersicht über Normen, Standards und weitere Vorgaben für das IT-Risikomanagement sowie ein Glossar. Die 2. Auflage wurde komplett überarbeitet und um Themen wie DevOps/DevSec, Schatten-IT, Industrie 4.0 und datenbasierte Geschäftsmodelle erweitert.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Farr, Wolf-Michael: FARR Checkliste 2 für die Aufstellung, Prüfung und Offenlegung des KonzernanhangsFARR Checkliste 2 für die Aufstellung, Prüfung und Offenlegung des Konzernanhangs , - unter Berücksichtigung der neuen Pflichtangaben nach dem Bilanzrichtlinie-Umsetzungsgesetz (BiLRUG) sowie der DRS - Stand: 01.02.2024 , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Auflage, Erscheinungsjahr: 20241010, Titel der Reihe: IDW Farr Prüferchecklisten / Prüferchecklisten für den praktischen Einsatz##, Autoren: Farr, Wolf-Michael, Auflage: 24010, Auflage/Ausgabe: Auflage, Seitenzahl/Blattzahl: 56, Keyword: CSR-Richtlinie-Umsetzungsgesetz; Externe Qualitätskontrolle; FARR; Interne Qualitätssicherung; Konzernabschluss; Konzernanhang; Prüfung des Konzernanhangs; Vollständigkeitserklärung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 10, Gewicht: 177, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Offenlegung und Hinterlegung?
Wann Offenlegung und Hinterlegung? Die Offenlegung und Hinterlegung von Unterlagen und Informationen erfolgt in der Regel nach Abschluss eines Geschäftsjahres. Dies dient dazu, die Transparenz und Rechenschaftspflicht eines Unternehmens sicherzustellen. Die genauen Fristen und Anforderungen für die Offenlegung und Hinterlegung variieren je nach Rechtsform und Land. Es ist wichtig, diese Fristen einzuhalten, um mögliche Strafen oder Sanktionen zu vermeiden. Unternehmen sollten sich frühzeitig über die gesetzlichen Anforderungen informieren und sicherstellen, dass sie alle erforderlichen Unterlagen rechtzeitig offenlegen und hinterlegen. **
-
Was ist eine Offenlegung?
Eine Offenlegung bezieht sich auf den Prozess, bei dem Informationen oder Daten öffentlich gemacht werden. Dies kann in verschiedenen Kontexten geschehen, wie beispielsweise bei Finanzberichten von Unternehmen oder bei wissenschaftlichen Studien. Eine Offenlegung ist wichtig, um Transparenz und Vertrauen zu schaffen, indem relevante Informationen für alle Beteiligten zugänglich sind. Durch Offenlegungen können potenzielle Interessenskonflikte aufgedeckt und Missverständnisse vermieden werden. In einigen Fällen sind Offenlegungen gesetzlich vorgeschrieben, um sicherzustellen, dass Informationen korrekt und vollständig bereitgestellt werden. **
-
Wann Hinterlegung und Offenlegung?
Die Hinterlegung und Offenlegung von Informationen erfolgt in der Regel, wenn es gesetzlich vorgeschrieben ist oder vertraglich vereinbart wurde. Unternehmen müssen beispielsweise ihre Jahresabschlüsse hinterlegen und offenlegen, um die Transparenz und Vertrauenswürdigkeit gegenüber Investoren, Gläubigern und anderen Stakeholdern sicherzustellen. Die genauen Fristen für die Hinterlegung und Offenlegung variieren je nach Land und Rechtsform des Unternehmens. Es ist wichtig, diese Fristen einzuhalten, um mögliche rechtliche Konsequenzen zu vermeiden und das Vertrauen der Öffentlichkeit in das Unternehmen zu wahren. Unternehmen sollten daher regelmäßig prüfen, wann die Hinterlegung und Offenlegung ihrer Informationen erforderlich ist und sicherstellen, dass sie rechtzeitig erfolgt. **
-
Wie kann die Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Die Portfolio-Diversifikation kann dazu beitragen, das Risiko von Investitionen zu minimieren, indem sie das Kapital auf verschiedene Anlageklassen, Branchen und Regionen verteilt. Durch diese Streuung wird das Risiko eines Totalverlusts reduziert, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Gleichzeitig kann die Rendite maximiert werden, da die Diversifikation die Chancen erhöht, von positiven Entwicklungen in verschiedenen Märkten zu profitieren. Eine gut diversifizierte Portfoliostrategie kann somit dazu beitragen, ein ausgewogenes Verhältnis zwischen Risiko und Rendite zu erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.