Domain gute-investitionen.de kaufen?
Wir ziehen mit dem Projekt
gute-investitionen.de um.
Sind Sie am Kauf der Domain
gute-investitionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gute-investitionen.de kaufen?
Wo ist die Pflegekasse?
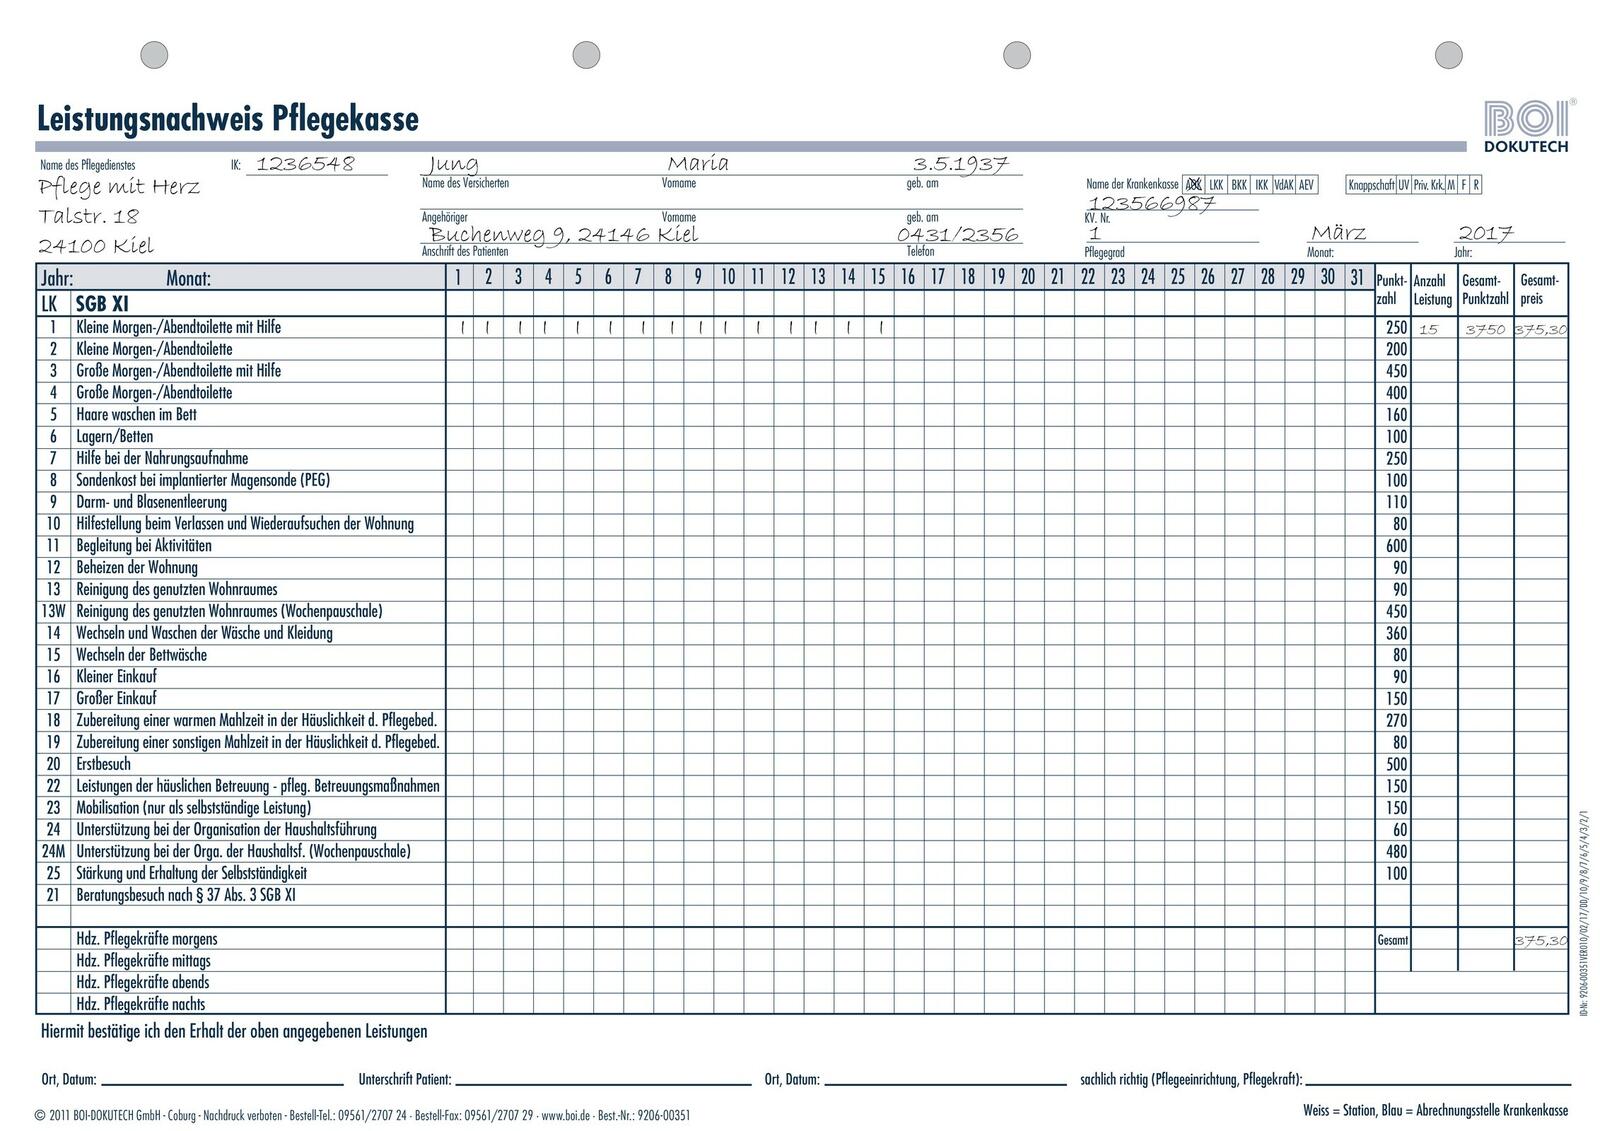
Die Pflegekasse ist eine Einrichtung der gesetzlichen Krankenversicherung in Deutschland, die für die Finanzierung von Leistungen der Pflegeversicherung zuständig ist. Sie ist bei den meisten Krankenkassen angesiedelt und übernimmt die Kosten für Pflegeleistungen, wenn eine pflegebedürftige Person einen entsprechenden Antrag stellt. Um die Pflegekasse zu kontaktieren, kann man sich an die eigene Krankenkasse wenden oder auf der Website des zuständigen Sozialversicherungsträgers nach den Kontaktdaten suchen. Dort erhält man Auskünfte zu Leistungen, Antragsverfahren und weiteren Fragen rund um die Pflegeversicherung. **
Was zahlt die Pflegekasse?
Die Pflegekasse zahlt Leistungen für pflegebedürftige Personen, die in ihrer häuslichen Umgebung oder in einer stationären Einrichtung betreut werden. Dazu gehören unter anderem Pflegegeld, Pflegesachleistungen, Verhinderungspflege, Tages- und Nachtpflege sowie Kurzzeitpflege. Die Höhe der Leistungen richtet sich nach dem Grad der Pflegebedürftigkeit und dem individuellen Pflegebedarf. Um Leistungen von der Pflegekasse zu erhalten, muss ein Antrag gestellt und die Pflegebedürftigkeit durch einen Gutachter festgestellt werden. **
Ähnliche Suchbegriffe für Pflegekasse
Top-Angebote
Produkte zum Begriff Pflegekasse:
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann zahlt die Pflegekasse?
Die Pflegekasse zahlt, wenn eine Person pflegebedürftig ist und Leistungen der Pflegeversicherung in Anspruch nimmt. Dies setzt eine Einstufung in einen Pflegegrad voraus. Die Leistungen können beispielsweise für häusliche Pflege, Tages- oder Nachtpflege, Kurzzeitpflege oder vollstationäre Pflege genutzt werden. Die Höhe der Leistungen richtet sich nach dem jeweiligen Pflegegrad und den individuellen Bedürfnissen der pflegebedürftigen Person. Die Pflegekasse zahlt regelmäßig und direkt an den Leistungserbringer oder die pflegebedürftige Person aus. **
-
Welche pflegekasse ist zuständig?
Um herauszufinden, welche Pflegekasse zuständig ist, muss zunächst geklärt werden, ob die Person pflegebedürftig ist. Dafür ist eine Begutachtung durch den Medizinischen Dienst der Krankenversicherung (MDK) erforderlich. Anschließend wird die Pflegestufe festgelegt, die darüber entscheidet, welche Pflegekasse zuständig ist. In der Regel ist die Pflegekasse zuständig, bei der die pflegebedürftige Person versichert ist. Es ist wichtig, sich bei Fragen zur Zuständigkeit direkt an die Pflegekasse oder den MDK zu wenden, um eine klare Auskunft zu erhalten. **
-
Wo befindet sich die Pflegekasse?
Die Pflegekasse ist eine Einrichtung der gesetzlichen Krankenversicherung und befindet sich in Deutschland. Sie ist zuständig für die finanzielle Unterstützung von pflegebedürftigen Personen und deren Angehörigen. Die Pflegekasse ist in der Regel bei der jeweiligen Krankenkasse angesiedelt, bei der die pflegebedürftige Person versichert ist. Dort können Anträge auf Leistungen der Pflegeversicherung gestellt und Informationen zur Pflegebedürftigkeit eingeholt werden. Es gibt verschiedene Pflegekassen, die jeweils für bestimmte Regionen oder Krankenkassen zuständig sind. **
-
Wie lange zahlt die Pflegekasse?
Die Pflegekasse zahlt in der Regel nur für einen begrenzten Zeitraum, abhängig von der Pflegestufe des Pflegebedürftigen. Die Leistungen werden in der Regel für sechs Monate bewilligt und müssen danach erneut beantragt werden. Es gibt jedoch auch Ausnahmen, zum Beispiel bei einer dauerhaften Pflegebedürftigkeit. In solchen Fällen kann die Pflegekasse die Leistungen unbefristet zahlen. Es ist wichtig, regelmäßig die Pflegesituation zu überprüfen und gegebenenfalls Anträge auf Verlängerung zu stellen. **

Welche Hilfsmittel übernimmt die Pflegekasse?
Die Pflegekasse übernimmt verschiedene Hilfsmittel, die für die Pflege und Versorgung von pflegebedürftigen Personen benötigt werden. Dazu gehören beispielsweise Pflegebetten, Rollstühle, Gehhilfen, Inkontinenzmaterial, aber auch technische Hilfsmittel wie Treppenlifte oder Badewannenlifte. Die Kostenübernahme erfolgt in der Regel nach einer individuellen Prüfung des Pflegebedarfs und der Notwendigkeit der Hilfsmittel. Es ist wichtig, sich vor der Anschaffung mit der Pflegekasse abzustimmen und gegebenenfalls einen Antrag zu stellen. Welche Hilfsmittel im Einzelfall übernommen werden, kann je nach Pflegegrad und individuellem Bedarf variieren. **
Wer zahlt in die Pflegekasse?
In die Pflegekasse zahlen sowohl Arbeitnehmer als auch Arbeitgeber Beiträge ein. Die Beiträge werden automatisch vom Bruttogehalt abgezogen und je zur Hälfte von Arbeitnehmer und Arbeitgeber getragen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Auch Rentnerinnen und Rentner, die eine Rente beziehen, zahlen Beiträge zur Pflegeversicherung. Die Höhe der Beiträge richtet sich nach dem Einkommen und beträgt aktuell 3,05% des Bruttoeinkommens, für Kinderlose ab 23 Jahren 3,3%. **
Top-Angebote
Produkte zum Begriff Pflegekasse:
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo ist die Pflegekasse?
Die Pflegekasse ist eine Einrichtung der gesetzlichen Krankenversicherung in Deutschland, die für die Finanzierung von Leistungen der Pflegeversicherung zuständig ist. Sie ist bei den meisten Krankenkassen angesiedelt und übernimmt die Kosten für Pflegeleistungen, wenn eine pflegebedürftige Person einen entsprechenden Antrag stellt. Um die Pflegekasse zu kontaktieren, kann man sich an die eigene Krankenkasse wenden oder auf der Website des zuständigen Sozialversicherungsträgers nach den Kontaktdaten suchen. Dort erhält man Auskünfte zu Leistungen, Antragsverfahren und weiteren Fragen rund um die Pflegeversicherung. **
-
Was zahlt die Pflegekasse?
Die Pflegekasse zahlt Leistungen für pflegebedürftige Personen, die in ihrer häuslichen Umgebung oder in einer stationären Einrichtung betreut werden. Dazu gehören unter anderem Pflegegeld, Pflegesachleistungen, Verhinderungspflege, Tages- und Nachtpflege sowie Kurzzeitpflege. Die Höhe der Leistungen richtet sich nach dem Grad der Pflegebedürftigkeit und dem individuellen Pflegebedarf. Um Leistungen von der Pflegekasse zu erhalten, muss ein Antrag gestellt und die Pflegebedürftigkeit durch einen Gutachter festgestellt werden. **
-
Wann zahlt die Pflegekasse?
Die Pflegekasse zahlt, wenn eine Person pflegebedürftig ist und Leistungen der Pflegeversicherung in Anspruch nimmt. Dies setzt eine Einstufung in einen Pflegegrad voraus. Die Leistungen können beispielsweise für häusliche Pflege, Tages- oder Nachtpflege, Kurzzeitpflege oder vollstationäre Pflege genutzt werden. Die Höhe der Leistungen richtet sich nach dem jeweiligen Pflegegrad und den individuellen Bedürfnissen der pflegebedürftigen Person. Die Pflegekasse zahlt regelmäßig und direkt an den Leistungserbringer oder die pflegebedürftige Person aus. **
-
Welche pflegekasse ist zuständig?
Um herauszufinden, welche Pflegekasse zuständig ist, muss zunächst geklärt werden, ob die Person pflegebedürftig ist. Dafür ist eine Begutachtung durch den Medizinischen Dienst der Krankenversicherung (MDK) erforderlich. Anschließend wird die Pflegestufe festgelegt, die darüber entscheidet, welche Pflegekasse zuständig ist. In der Regel ist die Pflegekasse zuständig, bei der die pflegebedürftige Person versichert ist. Es ist wichtig, sich bei Fragen zur Zuständigkeit direkt an die Pflegekasse oder den MDK zu wenden, um eine klare Auskunft zu erhalten. **
Ähnliche Suchbegriffe für Pflegekasse
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo befindet sich die Pflegekasse?
Die Pflegekasse ist eine Einrichtung der gesetzlichen Krankenversicherung und befindet sich in Deutschland. Sie ist zuständig für die finanzielle Unterstützung von pflegebedürftigen Personen und deren Angehörigen. Die Pflegekasse ist in der Regel bei der jeweiligen Krankenkasse angesiedelt, bei der die pflegebedürftige Person versichert ist. Dort können Anträge auf Leistungen der Pflegeversicherung gestellt und Informationen zur Pflegebedürftigkeit eingeholt werden. Es gibt verschiedene Pflegekassen, die jeweils für bestimmte Regionen oder Krankenkassen zuständig sind. **
-
Wie lange zahlt die Pflegekasse?
Die Pflegekasse zahlt in der Regel nur für einen begrenzten Zeitraum, abhängig von der Pflegestufe des Pflegebedürftigen. Die Leistungen werden in der Regel für sechs Monate bewilligt und müssen danach erneut beantragt werden. Es gibt jedoch auch Ausnahmen, zum Beispiel bei einer dauerhaften Pflegebedürftigkeit. In solchen Fällen kann die Pflegekasse die Leistungen unbefristet zahlen. Es ist wichtig, regelmäßig die Pflegesituation zu überprüfen und gegebenenfalls Anträge auf Verlängerung zu stellen. **
-
Welche Hilfsmittel übernimmt die Pflegekasse?
Die Pflegekasse übernimmt verschiedene Hilfsmittel, die für die Pflege und Versorgung von pflegebedürftigen Personen benötigt werden. Dazu gehören beispielsweise Pflegebetten, Rollstühle, Gehhilfen, Inkontinenzmaterial, aber auch technische Hilfsmittel wie Treppenlifte oder Badewannenlifte. Die Kostenübernahme erfolgt in der Regel nach einer individuellen Prüfung des Pflegebedarfs und der Notwendigkeit der Hilfsmittel. Es ist wichtig, sich vor der Anschaffung mit der Pflegekasse abzustimmen und gegebenenfalls einen Antrag zu stellen. Welche Hilfsmittel im Einzelfall übernommen werden, kann je nach Pflegegrad und individuellem Bedarf variieren. **
-
Wer zahlt in die Pflegekasse?
In die Pflegekasse zahlen sowohl Arbeitnehmer als auch Arbeitgeber Beiträge ein. Die Beiträge werden automatisch vom Bruttogehalt abgezogen und je zur Hälfte von Arbeitnehmer und Arbeitgeber getragen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Auch Rentnerinnen und Rentner, die eine Rente beziehen, zahlen Beiträge zur Pflegeversicherung. Die Höhe der Beiträge richtet sich nach dem Einkommen und beträgt aktuell 3,05% des Bruttoeinkommens, für Kinderlose ab 23 Jahren 3,3%. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.