Domain gute-investitionen.de kaufen?
Wir ziehen mit dem Projekt
gute-investitionen.de um.
Sind Sie am Kauf der Domain
gute-investitionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gute-investitionen.de kaufen?
Was ist die AHV pflichtige Lohnsumme?
Was ist die AHV pflichtige Lohnsumme? Die AHV pflichtige Lohnsumme bezeichnet den Betrag, auf den die Beiträge zur Alters- und Hinterlassenenversicherung (AHV) berechnet werden. Sie umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, die in die AHV-Beitragspflicht fallen. Dazu gehören beispielsweise Löhne, Gehälter, Boni und Provisionen. Die AHV pflichtige Lohnsumme dient als Grundlage für die Berechnung der Beiträge zur AHV und anderen Sozialversicherungen. Es ist wichtig, die AHV pflichtige Lohnsumme korrekt zu ermitteln, um die Beiträge ordnungsgemäß zu entrichten und Ansprüche auf Leistungen aus der AHV zu sichern. **
Welches ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist das Einkommen, auf das Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst in der Regel alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie beispielsweise Löhne, Gehälter, Boni und Provisionen. Auch gewisse Nebeneinkünfte wie beispielsweise Gratifikationen oder Sachleistungen können zum AHV-pflichtigen Einkommen zählen. Selbständige Erwerbstätige müssen ihr Einkommen selbst deklarieren und Beiträge zur AHV leisten. Es ist wichtig, das AHV-pflichtige Einkommen korrekt anzugeben, da dies die Höhe der späteren AHV-Rente beeinflusst. **

Ähnliche Suchbegriffe für Pflichtige
Top-Angebote
Produkte zum Begriff Pflichtige:
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
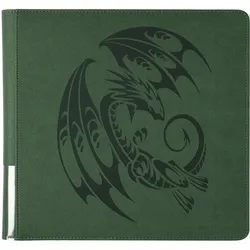
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist das AHV pflichtige Jahreseinkommen?
Das AHV pflichtige Jahreseinkommen ist das Einkommen, das für die Berechnung der Beiträge zur Alters- und Hinterlassenenversicherung (AHV) herangezogen wird. Es umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie zum Beispiel Löhne, Gehälter, Boni und Provisionen. Auch Einkommen aus selbständiger Erwerbstätigkeit kann unter bestimmten Voraussetzungen zum AHV pflichtigen Jahreseinkommen zählen. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber getragen werden. Das AHV pflichtige Jahreseinkommen wird jährlich neu festgelegt und unterliegt bestimmten Höchstgrenzen. **
-
Wie hoch ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist der Betrag, auf den Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst alle Einkommensarten, die gemäss AHV-Gesetzgebung der Beitragspflicht unterliegen, wie beispielsweise Löhne, Gehälter, Honorare, aber auch gewisse Einkünfte aus Selbständigkeit. Die Höhe des AHV-pflichtigen Einkommens variiert je nach Art der Einkünfte und kann durch verschiedene Faktoren beeinflusst werden. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber geleistet werden. In der Schweiz gibt es klare Regelungen dazu, wie das AHV-pflichtige Einkommen berechnet wird und welche Einkommensbestandteile davon erfasst werden. **
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **

Wie kann die Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Die Portfolio-Diversifikation kann dazu beitragen, das Risiko von Investitionen zu minimieren, indem sie das Kapital auf verschiedene Anlageklassen, Branchen und Regionen verteilt. Durch diese Streuung wird das Risiko eines Totalverlusts reduziert, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Gleichzeitig kann die Rendite maximiert werden, da die Diversifikation die Chancen erhöht, von positiven Entwicklungen in verschiedenen Märkten zu profitieren. Eine gut diversifizierte Portfoliostrategie kann somit dazu beitragen, ein ausgewogenes Verhältnis zwischen Risiko und Rendite zu erreichen. **
Wie kann die Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu verringern und gleichzeitig die Rendite zu optimieren?
Die Portfolio-Diversifikation kann dazu beitragen, das Risiko von Investitionen zu verringern, indem sie das Kapital auf verschiedene Anlageklassen, Branchen und Regionen verteilt. Durch die Streuung des Kapitals über verschiedene Vermögenswerte können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies kann dazu beitragen, das Gesamtrisiko des Portfolios zu verringern. Gleichzeitig kann die Diversifikation dazu beitragen, die Rendite zu optimieren, da das Portfolio von den Gewinnen verschiedener Anlageklassen profitieren kann und nicht von der Performance einer einzelnen Anlage abhängig ist. **
Top-Angebote
Produkte zum Begriff Pflichtige:
-
Analyse der Wertentwicklung deutscher offener Immobilienfonds, Fachbücher von Michael NowakInhaltsangabe: Einleitung: Durch den Kauf von Anteilscheinen an einem offenen Immobilienfonds gelangt der Erwerber indirekt an Haus- und Grundbesitz und partizipiert somit an deren Wertveränderung. Damit besteht auf der Seite von Anlegern und Initiatoren Informationsbedarf hinsichtlich deren langfristiger nomineller sowie inflationsbereinigter, realer Renditeentwicklung. Gegenstand der Untersuchungen der Diplomarbeit war der Vergleich der Performance der acht grössten offenen Immobilienfonds zum einen untereinander und zum anderen mit der aus der Fondsrendite der Grundstücks-Sondervermögen extrahierten Immobilienrendite (Indexrendite) als Benchmark der Wertentwicklung von Immobilienanlagen bzw. Immobilienmärkten. Darüber hinaus galt es auch einen Vergleich mit der Rendite von Aktienanlagen sowie festverzinslichen Wertpapieren herzustellen. Die Analyse erfolgt auf der Basis nomineller sowie inflationsbereinigter Renditen. Insbesondere ist darauf zu verweisen, dass der vorgenommene empirische Renditevergleich rollierend erfolgt. Dies bedeutet, dass die Wertentwicklung der betrachteten Anlagekategorien in Abhängigkeit von Investitionsperioden mit einer Dauer von 5, 10, 15, 20 sowie 25 Jahren innerhalb des Gesamtbetrachtungszeitraumes von 1971 bis 1999 dargestellt wird. Im Ergebnis der Untersuchungen lässt sich beispielhaft feststellen, dass die Indexrendite der Immobilienanlagen der Grundstücks-Sondervermögen im Zeitraum 1980 bis 1999 eine Höhe von durchschnittlich jährlich 6,04 % erreichte, dagegen betrug der Mittelwert der Fondsrenditen 6,56 % p.a. Das zeigt, dass für den betrachteten Zeitraum eine Belastung bzw. eine Verwässerung der Gesamtperformance durch die Renditebeiträge der anteiligen Liquiditätsanlagen im Durchschnitt nicht festzustellen ist (nomineller Ergebnisausweis). Weiter kann festgestellt werden, dass zum Beispiel für die Anlageperiode der schlechtesten 20 Jahre innerhalb des Gesamtbetrachtungszeitraumes die unbereinigte Rendite.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die AHV pflichtige Lohnsumme?
Was ist die AHV pflichtige Lohnsumme? Die AHV pflichtige Lohnsumme bezeichnet den Betrag, auf den die Beiträge zur Alters- und Hinterlassenenversicherung (AHV) berechnet werden. Sie umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, die in die AHV-Beitragspflicht fallen. Dazu gehören beispielsweise Löhne, Gehälter, Boni und Provisionen. Die AHV pflichtige Lohnsumme dient als Grundlage für die Berechnung der Beiträge zur AHV und anderen Sozialversicherungen. Es ist wichtig, die AHV pflichtige Lohnsumme korrekt zu ermitteln, um die Beiträge ordnungsgemäß zu entrichten und Ansprüche auf Leistungen aus der AHV zu sichern. **
-
Welches ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist das Einkommen, auf das Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst in der Regel alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie beispielsweise Löhne, Gehälter, Boni und Provisionen. Auch gewisse Nebeneinkünfte wie beispielsweise Gratifikationen oder Sachleistungen können zum AHV-pflichtigen Einkommen zählen. Selbständige Erwerbstätige müssen ihr Einkommen selbst deklarieren und Beiträge zur AHV leisten. Es ist wichtig, das AHV-pflichtige Einkommen korrekt anzugeben, da dies die Höhe der späteren AHV-Rente beeinflusst. **
-
Was ist das AHV pflichtige Jahreseinkommen?
Das AHV pflichtige Jahreseinkommen ist das Einkommen, das für die Berechnung der Beiträge zur Alters- und Hinterlassenenversicherung (AHV) herangezogen wird. Es umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie zum Beispiel Löhne, Gehälter, Boni und Provisionen. Auch Einkommen aus selbständiger Erwerbstätigkeit kann unter bestimmten Voraussetzungen zum AHV pflichtigen Jahreseinkommen zählen. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber getragen werden. Das AHV pflichtige Jahreseinkommen wird jährlich neu festgelegt und unterliegt bestimmten Höchstgrenzen. **
-
Wie hoch ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist der Betrag, auf den Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst alle Einkommensarten, die gemäss AHV-Gesetzgebung der Beitragspflicht unterliegen, wie beispielsweise Löhne, Gehälter, Honorare, aber auch gewisse Einkünfte aus Selbständigkeit. Die Höhe des AHV-pflichtigen Einkommens variiert je nach Art der Einkünfte und kann durch verschiedene Faktoren beeinflusst werden. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber geleistet werden. In der Schweiz gibt es klare Regelungen dazu, wie das AHV-pflichtige Einkommen berechnet wird und welche Einkommensbestandteile davon erfasst werden. **
Ähnliche Suchbegriffe für Pflichtige
-
Arcane Tinman PortfolioDie dichten und üppigen Farben eines Waldbodens, unter denen sich eine Fülle von Geheimnissen verbirgt. Tauschen, zeigen und präsentieren Sie Ihre Karten in einem exklusiven Card Codex-Portfolio. Bewahren Sie Ihre Karten unter dem speziell verstärkten Drachenhaut-Einband auf, der Ihre wertvollen Karten vor Dellen und Knicken schützt. Schieben Sie die Karten in die hochwertigen Einstecktaschen und schliessen Sie den Kodex mit dem praktischen Gummiband. Der Card Codex 576 bietet Ihnen die Möglichkeit, bis zu 576 Karten auf seinen 24 Seiten mit jeweils 24 Einstecktaschen auszustellen. Wichtige Hinweise: Achtung! Nicht für Kinder unter 36 Monaten geeignet.34,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Diversifikation und Risikomanagement bei der Entwicklung einer langfristigen Anlagestrategie?
Diversifikation hilft, das Risiko zu streuen, indem verschiedene Anlageklassen und -instrumente genutzt werden. Risikomanagement beinhaltet die Überwachung und Kontrolle von Risiken, um Verluste zu minimieren. Beide spielen eine entscheidende Rolle bei der Entwicklung einer langfristigen Anlagestrategie, um langfristige Renditen zu maximieren und potenzielle Verluste zu begrenzen. **
-
Wie kann Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Durch die Diversifikation eines Portfolios in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe kann das Risiko gestreut werden, da diese Anlageklassen unterschiedlich auf Marktbewegungen reagieren. Dadurch wird das Gesamtrisiko des Portfolios verringert. Wenn eine Anlageklasse schlecht abschneidet, können die Gewinne aus anderen Anlageklassen die Verluste ausgleichen, was zu einer insgesamt stabileren Rendite führt. Durch die Auswahl verschiedener Anlagen mit unterschiedlichen Risiko-Rendite-Profilen kann die Gesamtrendite des Portfolios maximiert werden, da die Gewinne aus den renditestarken Anlagen die Verluste aus den weniger renditestarken Anlagen ausgleichen können. Die Diversifikation ermöglicht es Anlegern, von verschiedenen Wach **
-
Wie kann die Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu minimieren und gleichzeitig die Rendite zu maximieren?
Die Portfolio-Diversifikation kann dazu beitragen, das Risiko von Investitionen zu minimieren, indem sie das Kapital auf verschiedene Anlageklassen, Branchen und Regionen verteilt. Durch diese Streuung wird das Risiko eines Totalverlusts reduziert, da Verluste in einer Anlageklasse durch Gewinne in einer anderen ausgeglichen werden können. Gleichzeitig kann die Rendite maximiert werden, da die Diversifikation die Chancen erhöht, von positiven Entwicklungen in verschiedenen Märkten zu profitieren. Eine gut diversifizierte Portfoliostrategie kann somit dazu beitragen, ein ausgewogenes Verhältnis zwischen Risiko und Rendite zu erreichen. **
-
Wie kann die Portfolio-Diversifikation dazu beitragen, das Risiko von Investitionen zu verringern und gleichzeitig die Rendite zu optimieren?
Die Portfolio-Diversifikation kann dazu beitragen, das Risiko von Investitionen zu verringern, indem sie das Kapital auf verschiedene Anlageklassen, Branchen und Regionen verteilt. Durch die Streuung des Kapitals über verschiedene Vermögenswerte können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies kann dazu beitragen, das Gesamtrisiko des Portfolios zu verringern. Gleichzeitig kann die Diversifikation dazu beitragen, die Rendite zu optimieren, da das Portfolio von den Gewinnen verschiedener Anlageklassen profitieren kann und nicht von der Performance einer einzelnen Anlage abhängig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.